Abrir crédito y cerrar la puerta
En la tienda donde trabajo, una lavadora nunca es solo una lavadora.
Entra una señora con uniforme de limpieza, un muchacho con manos de obra, una pareja que trae al niño dormido en brazos.
Preguntan primero por el precio de contado, aunque casi nadie viene por eso.
Después preguntan por el abono.
Ahí empieza otra conversación: cuánto gana, quién vive en la casa, qué comprobante trae, a quién podemos llamar si se atrasa.
Lo digo en plural porque yo hago esas preguntas. También sé hacerlas con voz amable. La palabra que usamos es “facilidad”.
Suena bonita.
Facilidades para comprar. Facilidades para estrenar.
Facilidades para que una familia no siga lavando a mano o no duerma en un colchón hundido que ya guarda la forma de todos los cansancios.
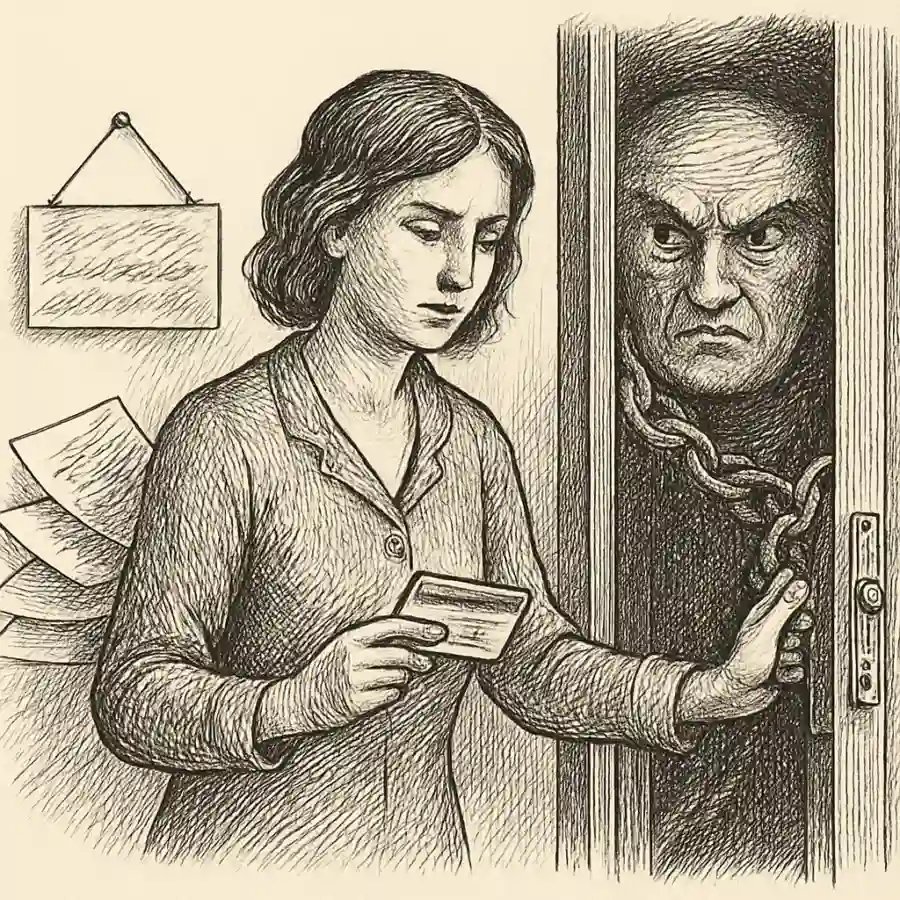
Pero la facilidad pide llaves que no siempre se notan: datos de la hermana, del vecino, del trabajo, de la casa donde rentas aunque el contrato esté a nombre de otro. Si el sistema duda, una insiste.
Si la pantalla marca riesgo, una ofrece otra opción con pagos más altos.
Si la persona se avergüenza, una sonríe y dice que así es el trámite. Así es el trámite.
Esa frase lava mucho.
Yo también he comprado así.
No escribo desde afuera.
Mi refrigerador lo terminé de pagar cuando ya estaba rayado de la puerta y mi hijo pegaba imanes que luego se fueron perdiendo.
Hubo meses en que odié ese aparato porque enfriaba la comida y calentaba la cabeza. Luego lo defendí cuando alguien dijo que la gente pobre no debería endeudarse por “lujos”.
¿Una cama es lujo? ¿Un ventilador en una colonia donde el calor se mete hasta en los recibos es lujo?
¿Una estufa que no falle cuando se cocina para cinco es capricho?
El problema no es querer vivir mejor.
El problema es que a muchos nos dejan llegar a lo básico por una puerta donde antes tenemos que demostrar que nuestra vida es cobrable. Y cobrable significa localizable.
En mi casa estamos acomodando cosas porque mi mamá ya no puede vivir sola. Aparecieron contratos viejos, garantías vencidas, papeles amarillos de muebles que ya ni existen. Cada cosa tenía una fecha y una promesa: cuando terminemos de pagar esto, descansamos.
Pero siempre venía otra necesidad con etiqueta de oportunidad.
Me incomoda reconocer cuánto aprendí a llamar decisión propia a lo que era empujón. Nadie me obligó a firmar.
Nadie obliga a la señora que se lleva la lavadora. Pero hay libertades que se ofrecen cuando ya se cerraron otras: el transporte falla, el agua llega cuando quiere, la renta sube, el salario no alcanza de golpe, el efectivo se vuelve imposible. Entonces el crédito aparece como puente.
Un puente con cobrador en la salida.
No quiero hacerme la inocente.
Mi comisión mejora cuando una venta se autoriza. He celebrado aprobaciones que para otra familia significaban meses de tensión.
He sentido alivio cuando alguien acepta el seguro extra porque a mí me lo cuentan como buen cierre. También he visto a clientas guardar el contrato en la bolsa con el mismo cuidado con que guardan una receta médica o una boleta escolar: papeles que no solucionan la vida, pero la ordenan un rato.
La tienda dice que incluye a quienes antes no podían comprar.
Puede ser cierto.
También los deja más expuestos.
En las colonias de la orilla, casi todo se sabe: quién estrenó colchón, quién dejó de pagar, quién cambió de número, quién puso de referencia a una prima sin avisarle. La deuda no se queda en el estado de cuenta. Se mete a la mesa, a la llamada del domingo, al favor que ya no se pide igual.
Mañana voy a volver a ofrecer abonos.
Seguramente venderé algo que alguien necesita. Esa es la parte incómoda: no vendo humo todo el tiempo.
Vendo cosas útiles dentro de un sistema que convierte la necesidad en vigilancia y la mejora doméstica en obligación larga.
Cuando cierro la tienda y bajo la cortina, las salas quedan brillando bajo la luz blanca. Se ven tranquilas, completas, listas para casa.
Afuera pasa el camión lleno.
Varias personas regresan a pagar lo que todavía no pueden llamar suyo del todo.
Contexto editorial
Experiencia o testimonio personal
Relato basado en la experiencia, memoria o percepción de su autor. No permite extraer por sí solo conclusiones generales.
Esta clasificación editorial ha sido realizada con ayuda de IA. Describe el tipo de contenido; no verifica ni avala sus afirmaciones.
Filtros
Análisis de la publicación
Comprar en abonos aparece como una solución para acceder a bienes esenciales cuando el dinero en efectivo no alcanza. Sin embargo, este tipo de crédito implica una vigilancia constante sobre la vida personal y social de quienes lo utilizan, dejando expuestas sus circunstancias y creando una dinámica donde la deuda se traslada más allá del papel, afectando las relaciones y la cotidianidad familiar.
En una tienda donde se venden electrodomésticos y muebles mediante crédito, el proceso de compra va más allá del precio inicial. Las preguntas sobre ingresos, domicilio y referencias son parte del trámite para ofrecer "facilidades" que resultan en abonos mensuales. Estos créditos permiten que familias con bajos ingresos mejoren sus condiciones de vida, aunque a costa de una exposición y seguimiento rigorosos de sus datos y situaciones personales. Esta dinámica genera tensiones entre la necesidad de mejora y la vigilancia implícita en el sistema, que afecta las relaciones y mantiene en evidencia la deuda como una obligación continua. El acto de comprar se vuelve una negociación constante, con emociones mezcladas entre alivio, orgullo y la carga de un compromiso prolongado, con consecuencias que se extienden al entorno familiar y social.
El crédito en abonos se presenta como un instrumento que abre puertas a mejoras de vida que de otro modo serían inaccesibles para quienes enfrentan limitaciones económicas. Sin embargo, esta vía tiene un costo invisible: la obligación de exponer detalles íntimos y la imposición de una vigilancia que interpela la privacidad y autonomía personal. La tensión entre la necesidad y la condición de sujeto “cobrable” invita a repensar la idea de libertad financiera en contextos vulnerables. Además, la deuda no es solo económica; se filtra en el tejido social, modificando relaciones y generando una forma de control comunitario, donde la morosidad o el cumplimiento se vuelven conocimiento público y fuente de juicio. Es relevante destacar que el crédito aquí descrito no es una opción neutra sino un mecanismo que enlaza la vida cotidiana con un sistema que, aunque facilita el acceso a bienes básicos, también puede atrapar al consumidor en una red de obligaciones sociales y personales.
Podría cuestionarse hasta qué punto estos llamados “facilidades” son realmente una ayuda o una forma de perpetuar desigualdades, al hacer que quienes menos tienen se sometan a condiciones más estrictas y stress prolongado. La experiencia muestra que los consumidores, aún cuando eligen libremente, actúan bajo presiones estructurales que limitan sus verdaderas alternativas. Así, la reflexión invita a explorar modelos de crédito socialmente responsables donde la dignidad y autonomía se respeten sin sacrificar el acceso a los derechos básicos del confort y la calidad de vida.
Pensamiento colectivo
Esta publicación aparece relacionada con un análisis de Pensamiento colectivo. Ver análisis.
Información sobre esta publicación
Algunos textos de Mentes Propias se publican de forma anónima. Estos textos pueden proceder de envíos de los usuarios o de contenidos editoriales propios de Mentes Propias.
Mentes Propias puede utilizar IA y otros sistemas automatizados para moderar, organizar, resumir, generar metadatos, analizar la composición del texto, crear imágenes, producir audio y preparar elementos de presentación o difusión. Estos procesos pueden cometer errores.
Algunos contenidos editoriales propios de Mentes Propias pueden ser creados o asistidos mediante herramientas de inteligencia artificial. Estos contenidos se publican con finalidad editorial o de dinamización y, como cualquier otro contenido de la web, deben leerse como piezas de reflexión, no como testimonios reales garantizados ni como información verificada.
El contenido de Mentes Propias no constituye información verificada ni consejo médico, psicológico, legal, financiero, técnico o profesional. Mentes Propias no confirma necesariamente los hechos, no garantiza la exactitud del contenido y no tiene por qué compartir las opiniones publicadas.
Si preparas o compartes un fragmento de esta publicación, revisa antes el contenido, el contexto y las posibles citas, atribuciones o referencias a terceros. Mentes Propias facilita técnicamente la creación de fragmentos, pero cada persona es responsable del uso que haga del material fuera de la web.
Si detectas un problema legal, una atribución incorrecta, plagio, datos personales indebidos, contenido peligroso o cualquier infracción de las condiciones de uso, puedes utilizar el enlace de denuncia de la publicación o contactar con Mentes Propias.