Elegir en pagos no siempre es elegir
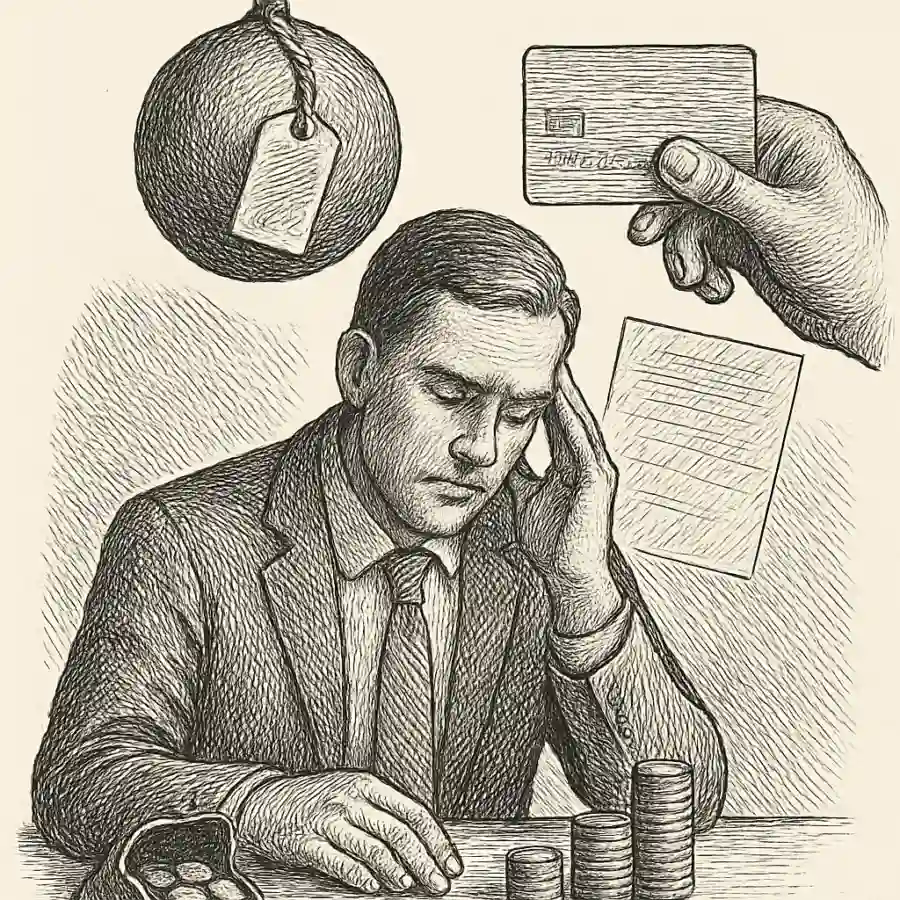
La palabra enganche cambió de lugar en mi cabeza. Antes la escuchaba como una puerta: das algo y entras. Ahora la escucho más como una cuerda: das algo y quedas amarrada. Trabajo vendiendo cosas para casa, teléfonos, pantallas, colchones, licuadoras que prometen durar, y cada día veo pasar familias que no llegan buscando lujo. Llegan buscando que la vida no se les descomponga más.
En la periferia muchas decisiones se toman con la calculadora de la quincena, no con la de la conveniencia. Si el refrigerador falla, no se puede esperar a juntar el precio completo. Si un hijo necesita celular para tareas y mensajes de la escuela, no se discute si la tecnología nos domina: se pregunta cuánto queda al mes. Si una pareja se separa y alguien tiene que armar otra casa con dos sillas, un colchón y una parrilla, la libertad empieza en un recibo. Decimos que eligió, pero eligió dentro de un pasillo angosto.
No es lo mismo poder comprar que poder terminar de pagar. Esa frase me empezó a perseguir cuando vi a una señora regresar a preguntar cuánto debía todavía por una lavadora que ya sonaba mal. No venía enojada, venía cansada, con esa dignidad de quien sabe que si se queja demasiado la van a tratar como irresponsable. Me escuché diciendo lo que nos enseñan a decir: que revisáramos opciones, que se podía reestructurar, que lo importante era no atrasarse. Son frases correctas en el mostrador, pero afuera del mostrador dejan intacto el problema: hay objetos que deberían facilitar la vida y terminan organizándola alrededor de su deuda.
También tengo que admitir mi parte. He defendido compras que no eran urgentes porque la comisión ayuda, porque una aprende a hablar de beneficios aunque vea la duda en la cara de quien firma. No soy una víctima pura de un sistema ni una villana de tienda. Soy trabajadora y soy clienta. He pagado cosas en mensualidades mientras decía que era una decisión mía. En mi casa, ahora que estamos moviendo muebles por cambios familiares, aparecieron aparatos viejos que ya no sirven y recibos guardados como si fueran recuerdos. Me dio vergüenza reconocer que a veces conservamos más papeles de pago que historias de uso.
La memoria de una casa también se mide en lo que todavía se debe. El sillón donde se dormía mi papá en las tardes, la pantalla que compramos para que los domingos parecieran menos solos, el horno que casi no usamos porque sube la luz: todo tiene fecha emocional y fecha de corte. El tiempo no pasa igual cuando un objeto ya es tuyo que cuando todavía lo estás alcanzando. Uno mira la sala y cree ver progreso, pero también puede estar viendo compromisos encimados.
El problema no es que exista el crédito. Sería hipócrita decirlo desde una colonia donde casi nadie puede pagar de contado lo que necesita. El problema es que el crédito se volvió la política pública silenciosa para todo lo que no alcanza: salarios que no estiran, rentas que suben, transporte que obliga a comprar moto, escuelas que piden conexión, viviendas chicas que necesitan aparatos para funcionar. Donde falta garantía colectiva, aparece una mensualidad individual. Luego la culpa cae completa sobre quien se atrasó, como si hubiera tomado sus decisiones en una mesa limpia, sin presión, sin urgencia, sin hijos esperando, sin calor, sin trabajo lejos.
No es lo mismo poder comprar que poder terminar de pagar. Por eso he empezado a cambiar algo en mi manera de atender, aunque no resuelva la estructura. Cuando alguien pregunta si le alcanza, ya no contesto solo con la mensualidad más baja. Digo el total. Digo cuánto tiempo va a estar pagando. Pregunto si el aparato viejo todavía aguanta o si hay otra opción menos bonita. A veces pierdo una venta. A veces la persona se molesta porque suena a juicio, y entonces tengo que aclarar que no hablo de su deseo, sino de la trampa de confundir acceso con alivio.
Quisiera que esto no dependiera de la conciencia de una empleada detrás de un mostrador. Tendría que haber reglas más claras, información menos escondida, salarios que permitieran decir no, servicios que no obligaran a financiar lo básico, barrios donde la necesidad no llegue siempre con intereses. Mientras tanto, necesito dejar de repetir la frase de que todo cabe si se acomoda en pagos. Hay vidas que ya están demasiado acomodadas a la deuda.
Comprar algo puede ser necesario, alegre, incluso justo. Pero si para pertenecer a una vida mínimamente funcional hay que endeudarse una y otra vez, entonces no estamos hablando solo de consumo. Estamos hablando de una forma de ciudad, de trabajo y de futuro que aprendió a vendernos salida por salida, cobrando cada una por separado.
Contexto editorial
Opinión o reflexión
Expresa una interpretación, valoración o perspectiva personal.
Esta clasificación editorial ha sido realizada con ayuda de IA. Describe el tipo de contenido; no verifica ni avala sus afirmaciones.
Filtros
Análisis de la publicación
En muchas familias, las decisiones de compra no surgen de un deseo libre, sino de limitaciones económicas que obligan a recurrir al crédito para bienes esenciales. Comprar a plazos se convierte en una cuerda que ata a las personas a deudas prolongadas, donde el acceso a productos se confunde con alivio temporal, mientras la vida se organiza en torno a esas obligaciones financieras.
La reflexión aborda cómo el uso del crédito en pagos a plazos para adquirir artículos de primera necesidad revela una realidad donde las opciones están condicionadas por limitaciones económicas. Muchas familias no buscan lujo sino funcionalidad urgente, y su capacidad de compra se mide más por la posibilidad de terminar de pagar que por la mera adquisición. La persona que atiende observa la tensión entre vender y el impacto de las deudas sobre los clientes, quienes a menudo mantienen recibos y pagos más como una carga que como un logro. Se señala que el crédito no es el problema en sí, sino que se ha vuelto un mecanismo silencioso que cubre déficits estructurales como bajos salarios, costos de vida elevados y servicios básicos que requieren financiamiento. La deuda se convierte en la forma en que la ciudad, el trabajo y la vida organizan el consumo y la supervivencia, llevando a una trampa donde el crédito prolonga la vulnerabilidad económica.
Fragmentos literales destacables
“No es lo mismo poder comprar que poder terminar de pagar.”“La memoria de una casa también se mide en lo que todavía se debe.”“si para pertenecer a una vida mínimamente funcional hay que endeudarse una y otra vez, entonces no estamos hablando solo de consumo.” Comprar artículos esenciales en pagos a plazos refleja una dinámica social compleja, donde la supuesta libertad de elección se ve limitada por condiciones económicas apremiantes. El crédito, lejos de ser una herramienta que brinda alivio, puede funcionar como un mecanismo que perpetúa la dependencia y organiza la vida alrededor de la deuda. Esta realidad expone una paradoja: la compra a plazos promete acceso inmediato, pero a largo plazo impone cargas que afectan la dignidad y la autonomía financiera.
Además, este fenómeno cuestiona la idea generalizada de que el problema reside en las decisiones individuales. La presión estructural, como salarios insuficientes y la falta de garantías colectivas, configura un escenario donde la deuda es casi inevitable para acceder a la vida cotidiana. Por tanto, la deuda se instala como una política pública no declarada y tangible en el día a día.
Un aspecto clave es la responsabilidad compartida que atraviesa la relación entre vendedores y compradores. La conciencia del vendedor sobre los riesgos del crédito revela un espacio potencial para un comercio más ético, donde la transparencia no sea solo formal, sino que considere el bienestar del cliente más allá de la comisión y la venta rápida.
Implica también una pregunta práctica: ¿cómo diseñar sistemas económicos y sociales que permitan a las personas elegir sin quedar atrapadas en ciclos cronificados de endeudamiento? Reconocer que "poder comprar" no es igual a "poder terminar de pagar" invita a repensar políticas que aborden la raíz del problema y promuevan servicios y salarios que reduzcan esta dependencia al crédito.
Pensamiento colectivo
Esta publicación aparece relacionada con un análisis de Pensamiento colectivo. Ver análisis.
Información sobre esta publicación
Algunos textos de Mentes Propias se publican de forma anónima. Estos textos pueden proceder de envíos de los usuarios o de contenidos editoriales propios de Mentes Propias.
Mentes Propias puede utilizar IA y otros sistemas automatizados para moderar, organizar, resumir, generar metadatos, analizar la composición del texto, crear imágenes, producir audio y preparar elementos de presentación o difusión. Estos procesos pueden cometer errores.
Algunos contenidos editoriales propios de Mentes Propias pueden ser creados o asistidos mediante herramientas de inteligencia artificial. Estos contenidos se publican con finalidad editorial o de dinamización y, como cualquier otro contenido de la web, deben leerse como piezas de reflexión, no como testimonios reales garantizados ni como información verificada.
El contenido de Mentes Propias no constituye información verificada ni consejo médico, psicológico, legal, financiero, técnico o profesional. Mentes Propias no confirma necesariamente los hechos, no garantiza la exactitud del contenido y no tiene por qué compartir las opiniones publicadas.
Si preparas o compartes un fragmento de esta publicación, revisa antes el contenido, el contexto y las posibles citas, atribuciones o referencias a terceros. Mentes Propias facilita técnicamente la creación de fragmentos, pero cada persona es responsable del uso que haga del material fuera de la web.
Si detectas un problema legal, una atribución incorrecta, plagio, datos personales indebidos, contenido peligroso o cualquier infracción de las condiciones de uso, puedes utilizar el enlace de denuncia de la publicación o contactar con Mentes Propias.