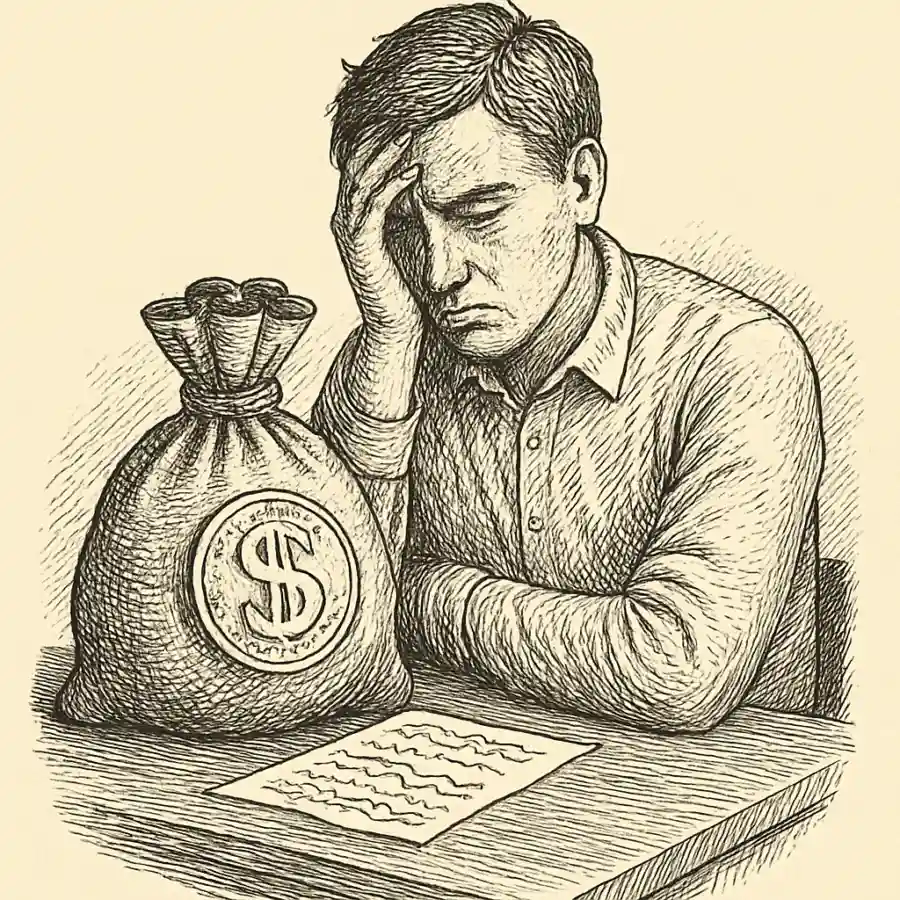
Ta, bo… ¿cuándo fue que la plata me empezó a dar vergüenza?
No sé si esto se escribe así, pero lo voy a tirar como me sale, porque si lo pienso mucho me pongo solemne y no es la idea. Además, a mí me cuesta hablar de plata. Me cuesta en serio. Me sale más fácil decir “ando cansado” o “ando medio bajón” que decir “ando corto”. Y eso que es lo mismo, ¿no? Solo que una cosa parece más aceptable que la otra.
La escena que me acomodó el cerebro (a los golpes) fue una boludez doméstica: un sábado de mañana, mate en mano, ropa para lavar, y la lavadora que hace un ruido raro. De esos ruidos que uno intenta ignorar, como si el aparato fuera a entender la indirecta. “Dale, no me jodas hoy”, pensás. Bueno: me jodió hoy. Se paró, se trabó, empezó a largar agua por abajo, y yo ahí, en chancletas, tratando de salvar la situación con una toalla como si estuviera tapando una represa.
Llamé al técnico. Vino, miró, hizo esa respiración de “esto no te va a gustar” y me largó el número. No era una fortuna, pero era suficiente como para que yo sintiera ese pinchazo en el pecho que no es dolor físico: es vergüenza. Y lo peor fue lo que pensé después, automático: “¿Cómo puede ser que esto me deje temblando?”. Me dio bronca conmigo. Como si fuera un defecto de carácter.
En ese momento me di cuenta de una cosa medio fea: yo vivía “al día” con cara de “todo bien”. No porque no supiera sumar, sino porque me había armado una vida donde la plata era una conversación que siempre pateaba para adelante. No la miraba de frente. Pagaba lo que había que pagar y listo. Y cuando algo se salía del carril, improvisaba. El problema es que improvisar con la plata es caro, bo. Y no solo caro en pesos: caro en tranquilidad.
Esa semana me pasó algo todavía más chico pero más humillante: fui al súper, hice la compra normal (lo básico, tampoco que estaba llenando el carrito como para una película), y en la caja la tarjeta me rebotó. Una sola vez. “Fondos insuficientes”, dijo la máquina, con esa frialdad de robot que no te conoce pero te expone igual. La cajera fue divina, me dijo “probá de nuevo” con una cara neutra, pero yo ya estaba rojo. Me puse a buscar otra tarjeta, después el efectivo que siempre llevo “por si acaso”, y salí caminando con las bolsas como si nada… por afuera. Por adentro estaba hecho un nudo.
Y ahí fue cuando me cayó la ficha de que la educación financiera, para mí, no era “invertir” ni “tener libertad” en abstracto. Era algo mucho más básico y menos glamoroso: era poder respirar. Era poder pagar una lavadora sin sentir que soy un fraude. Era que el súper no me dé una clase pública de realidad.
Capaz vos estás pensando “y bueno, armá un presupuesto y ta”. Sí. Pero a mí no me funcionó así de simple, porque la palabra “presupuesto” me sonaba a planilla, a control, a que me iban a retar. Yo necesitaba otra entrada, más humana. Entonces hice lo único que sé hacer cuando estoy perdido: lo bajé a cosas chiquitas, casi ridículas.
Primero, me senté una noche con un cuaderno (sí, cuaderno, no app, no excel, no nada) y anoté todos los “goteos”. Le digo goteos a esas cosas que se van sin que te des cuenta: suscripciones, la cuota de algo, el envío, el “después lo pago”, la compra chiquita que parece inocente. Me sorprendió lo mucho que suman las cosas que no duelen. Porque el dolor te avisa. Lo silencioso no.
Después hice una cosa medio de vieja escuela: el sobre. No de esos sobres para separar todo, porque yo no tengo esa disciplina marcial. Uno solo. Un sobre que dice “yo del futuro”. Lo escribí así, literal, como para que me dé un poquito de risa y no me asuste. Cada vez que cobro, le pongo algo. A veces es poco. A veces son monedas. A veces me da vergüenza la cantidad, como si el sobre me juzgara. Pero igual. Porque me prometí una regla: no importa el monto, importa el gesto. Si el gesto se vuelve hábito, después el monto crece.
A la tercera semana ya me estaba pasando algo raro: empecé a sentir alivio por cosas mínimas. Tipo: “ta, si se rompe una canilla no me muero”. Y ahí me di cuenta de lo más importante: yo no estaba ahorrando “para ser rico”, estaba comprando margen. Margen para no vivir con el corazón apretado.
Y ojo, no quiero vender humo. No es que de golpe me volví responsable y luminoso. Hay días que me tiento y digo “bueno, me lo merezco” y me compro algo que no estaba. Y a veces sí, me lo merezco. El tema es cuando “me lo merezco” es un anestésico: lo uso para no mirar un problema más grande. Ahí es donde me intento frenar. No siempre lo logro.
También tuve que aprender otra cosa que no te enseñan en ningún lado: hablar de plata con gente que querés. Porque a mí me pasaba que, por no quedar como un rata, yo decía que sí a planes que no podía bancar cómodo. O al revés: me enojaba por dentro cuando alguien proponía algo caro, pero no decía nada y después andaba con mala cara. Y eso es re injusto para el otro, ¿entendés? El otro no puede adivinar tu cuenta bancaria.
Así que un día, con una persona cercana (no voy a dar detalles, porque esto es anónimo y me da pudor igual), hice el ejercicio más incómodo del mundo: dije “che, este mes estoy corto, ¿podemos hacer algo más tranqui?”. Me tembló la voz como si estuviera confesando un crimen. Y la respuesta fue… normal. “Obvio”, me dijeron. “Ni que fuera grave”. Y yo pensé: “¿en serio viví tantos años creyendo que esto era vergonzoso?”.
Ahí entró mi parte crítica, porque tampoco me quiero comprar el discurso de “si te organizás, todo sale”. No. Hay cosas que no se arreglan con sobres ni con cuadernos. Si el laburo paga poco, paga poco. Si sube todo, sube todo. Si te enfermás, te enfermás. La educación financiera no reemplaza un sistema justo, ni te salva de la mala suerte. Eso también hay que decirlo, porque si no terminamos culpándonos de todo.
Pero aun con eso, bo, tener un poquito de orden te cambia el ánimo. Es como tender la cama: no soluciona tu vida, pero te deja un lugar menos caótico para caer. Y a mí, que soy medio ansioso, me sirve un montón.
Hace poco volví a la ferretería a comprar una pavada, y me di cuenta de que ya no me daba ese miedo de “¿y si no?”. No porque tenga plata de sobra, sino porque ahora tengo una respuesta preparada para el susto. No una respuesta perfecta, pero una. Y eso, para mí, es altísima ganancia.
Si tuviera que resumirlo sin hacerme el gurú, diría esto: yo aprendí tarde que la plata no es solo plata. Es conversación pendiente, es vergüenza heredada, es orgullo mal puesto, es miedo disfrazado de “no pasa nada”. Y cuando la mirás de frente, no se vuelve linda, pero se vuelve manejable. Como una gotera: si la ignorás te pudre el techo; si la arreglás a tiempo, seguís viviendo tranquilo.
Ta. Capaz no es profundo, capaz es re básico. Pero para mí fue un cambio enorme: pasar de improvisar siempre a tener, aunque sea, un pequeño plan para el yo del futuro. Ese yo, pobre tipo, siempre termina pagando mis distracciones. Y ya era hora de darle una mano.
Contexto editorial
Experiencia o testimonio personal
Relato basado en la experiencia, memoria o percepción de su autor. No permite extraer por sí solo conclusiones generales.
Esta clasificación editorial ha sido realizada con ayuda de IA. Describe el tipo de contenido; no verifica ni avala sus afirmaciones.
Filtros
Análisis de la publicación
Hablar de dinero suele suscitar vergüenza y ansiedad, emociones que muchas personas prefieren ocultar. Sin embargo, reconocer esos sentimientos y adoptar hábitos simples puede transformar la relación con las finanzas, ofreciendo alivio y mayor control aun en condiciones económicas limitadas.
Una persona narra cómo una falla doméstica y que su tarjeta fuera rechazada expusieron la vergüenza y tensión asociadas a la gestión del dinero. Durante años se vivió una improvisación financiera y evitación del tema, hasta que decidió enfrentar la realidad con herramientas básicas: registrar pequeños gastos, destinar una mínima cantidad a un sobre llamado “yo del futuro” y hablar sinceramente sobre su situación económica con personas cercanas. La educación financiera aquí se presenta no como un camino a la riqueza, sino como una forma de ganar tranquilidad y preparar respuestas frente a imprevistos, en medio de limitaciones financieras y sin negar las injusticias estructurales. Se resalta que reconocer las propias finanzas y comunicar honestamente alivia la carga emocional y vuelve la gestión económica más manejable.
La dificultad para hablar de dinero suele estar acompañada de emociones negativas, como vergüenza y miedo, lo que dificulta enfrentar la realidad financiera. Este malestar no solo afecta la relación con el dinero, sino que se proyecta en la tranquilidad emocional cotidiana, generando estrés y sensación de vulnerabilidad.
La adopción de pequeñas prácticas concretas —como anotar los gastos invisibles o reservar una mínima cantidad de dinero con humor y constancia— ayuda a convertir el dinero en una herramienta accesible que brinda margen y seguridad, incluso cuando los recursos son limitados. Este enfoque destaca que no son las grandes cantidades ni el control estricto lo que marca la diferencia, sino el cambio de actitud y de conversación personal sobre las finanzas.
Conversar con personas de confianza acerca de las propias limitaciones económicas desmonta tabúes y evita conflictos silenciosos, demostrando que la transparencia en las relaciones puede aliviar tensiones y construir entendimiento. Pero es crucial distinguir lo que la gestión financiera individual puede lograr frente a las limitaciones impuestas por realidades estructurales y laborales: ni siempre el orden personal basta para solucionar dificultades externas.
Contemplar estas distinciones contribuye a evitar la autoexigencia excesiva y la culpabilización, posicionando la educación financiera como un medio para recuperar autonomía emocional y reducir la ansiedad ante el dinero, y no como una promesa de éxito absoluto ni una solución mágica.
Pensamiento colectivo
Esta publicación aparece relacionada con un análisis de Pensamiento colectivo. Ver análisis.
Información sobre esta publicación
Algunos textos de Mentes Propias se publican de forma anónima. Estos textos pueden proceder de envíos de los usuarios o de contenidos editoriales propios de Mentes Propias.
Mentes Propias puede utilizar IA y otros sistemas automatizados para moderar, organizar, resumir, generar metadatos, analizar la composición del texto, crear imágenes, producir audio y preparar elementos de presentación o difusión. Estos procesos pueden cometer errores.
Algunos contenidos editoriales propios de Mentes Propias pueden ser creados o asistidos mediante herramientas de inteligencia artificial. Estos contenidos se publican con finalidad editorial o de dinamización y, como cualquier otro contenido de la web, deben leerse como piezas de reflexión, no como testimonios reales garantizados ni como información verificada.
El contenido de Mentes Propias no constituye información verificada ni consejo médico, psicológico, legal, financiero, técnico o profesional. Mentes Propias no confirma necesariamente los hechos, no garantiza la exactitud del contenido y no tiene por qué compartir las opiniones publicadas.
Si preparas o compartes un fragmento de esta publicación, revisa antes el contenido, el contexto y las posibles citas, atribuciones o referencias a terceros. Mentes Propias facilita técnicamente la creación de fragmentos, pero cada persona es responsable del uso que haga del material fuera de la web.
Si detectas un problema legal, una atribución incorrecta, plagio, datos personales indebidos, contenido peligroso o cualquier infracción de las condiciones de uso, puedes utilizar el enlace de denuncia de la publicación o contactar con Mentes Propias.